Inventário é a contagem e conferência dos itens armazenados, comparando o que existe de fato com o que consta nos registros da empresa. Para restaurantes, bares e outros negócios de alimentação, essa rotina ajuda a reduzir perdas, evitar compras desnecessárias e tomar decisões melhores sobre custos e disponibilidade de ingredientes. O método certo depende do giro, da perecibilidade e do impacto de uma interrupção na operação.
O que você precisa saber sobre inventário
- Inventariar é contar, identificar e registrar os itens, além de investigar diferenças entre a quantidade física e a registrada.
- A contagem pode ser geral, periódica ou rotativa. Negócios com itens perecíveis e alto giro costumam se beneficiar de verificações frequentes por categoria.
- Unidades de medida, transferências, perdas e lançamentos atrasados podem distorcer o resultado, mesmo quando a contagem foi feita com cuidado.
- O inventário apoia o controle do CMV, mas não substitui o registro correto de compras, receitas, descartes e movimentações.
- As obrigações fiscais variam conforme a empresa e a legislação aplicável. É prudente confirmar as regras com a contabilidade.
O que é inventário de estoque?
Inventário de estoque é o registro organizado dos itens guardados por uma empresa, com a conferência das quantidades físicas e dos saldos informados nos controles. Em um restaurante, pode incluir alimentos, bebidas, embalagens, produtos de limpeza e outros materiais armazenados.
O processo não se resume a contar caixas. É preciso reconhecer cada item, usar uma unidade de medida consistente, verificar sua condição e comparar o resultado com o sistema, a planilha ou o registro contábil. A diferença entre o saldo real e o registrado precisa ser apurada, não apenas corrigida sem explicação.
Também é útil distinguir inventário de gestão de estoque. O inventário é uma fotografia do que há em determinado momento; a gestão acompanha entradas, consumo, compras, transferências e perdas ao longo do tempo. Uma fotografia frequente pode revelar problemas, mas só um processo contínuo ajuda a explicar por que eles acontecem.
Para que serve a contagem dos itens armazenados?
O inventário serve para aproximar os registros da realidade e transformar essa informação em decisões operacionais. Quando o saldo é confiável, o gestor consegue planejar compras, verificar disponibilidade e perceber mais cedo perdas, erros de lançamento ou produtos esquecidos.
- Evitar falta e excesso: comparar o saldo real com a demanda prevista ajuda a comprar na medida adequada.
- Encontrar desvios: diferenças podem apontar avarias, vencimentos, desperdício, falhas de pesagem, consumo sem registro ou possíveis retiradas indevidas.
- Proteger a margem: dados melhores sobre entradas e saldo final ajudam a avaliar custos e rentabilidade.
- Organizar a produção: saber o que está disponível facilita o planejamento de preparos e substituições no cardápio.
- Apoiar registros contábeis e fiscais: quando aplicável, o levantamento contribui para demonstrar os saldos da empresa.
Para que os números ajudem de verdade, cada divergência relevante deve gerar uma ação: revisar um lançamento, ajustar uma conversão de unidade, corrigir o armazenamento ou mudar a rotina de recebimento.
Quais são os principais tipos de inventário?
Os métodos diferem principalmente pela abrangência e pela frequência da contagem. A escolha depende do volume de itens, do giro, do risco de perda e do tempo que a equipe pode dedicar à tarefa.
| Método | Como funciona | Quando pode fazer sentido |
|---|---|---|
| Geral | Todos os itens definidos no escopo são contados em uma janela concentrada. | Fechamentos, implantação de controles ou revisão ampla dos saldos. |
| Periódico | A contagem completa ou por grupos ocorre em datas planejadas. | Operações que conseguem reservar períodos específicos para conferência. |
| Rotativo | Grupos de itens ou áreas são contados em etapas ao longo da rotina. | Estoques com muitos itens ou operações que não podem parar para uma contagem total. |
Não existe um formato único adequado a toda empresa. Um pequeno café pode conferir diariamente os ingredientes de maior giro e fazer uma revisão mais ampla em intervalos planejados. Uma operação com várias áreas pode dividir o trabalho por locais e categorias. Essa seleção de critérios é o que deve orientar um modelo de inventário adequado ao negócio, em vez de copiar a frequência de outra empresa.
Como o inventário ajuda restaurantes a controlar custos?
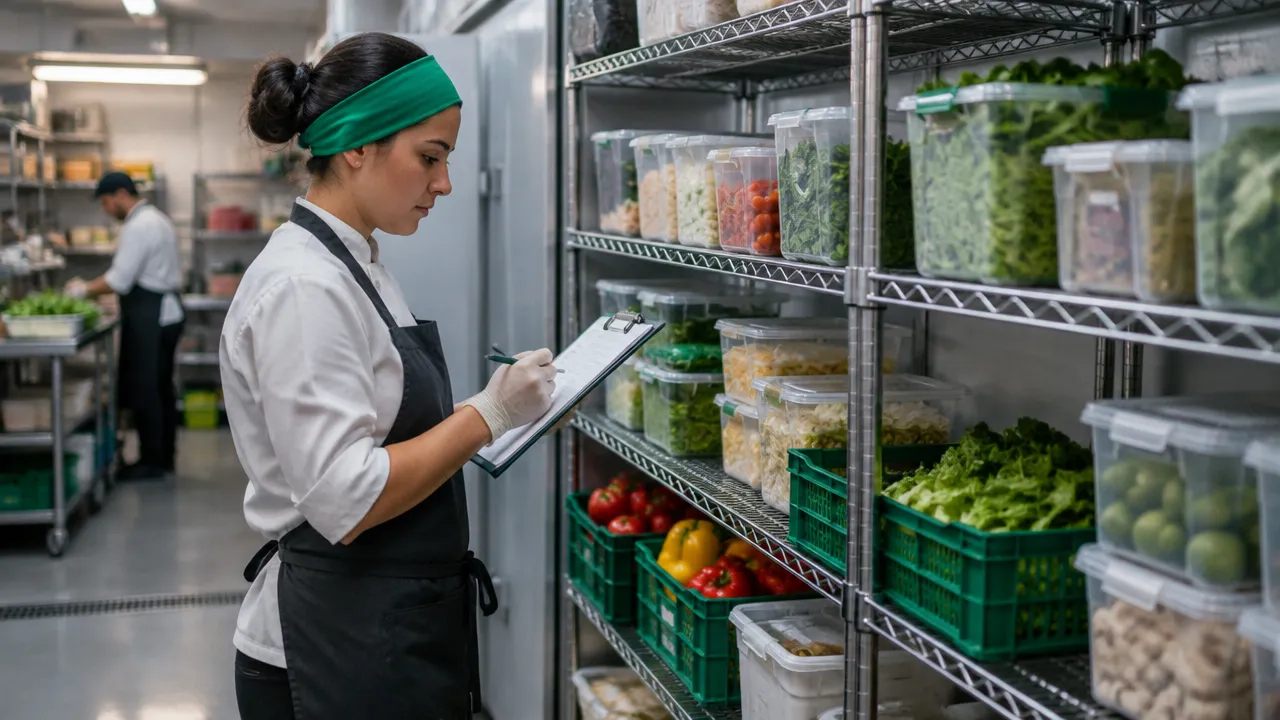
Em um negócio de alimentação, contar ingredientes é especialmente útil quando a informação se conecta às compras, às receitas e às perdas. Se o sistema indica mais produto do que a equipe encontra, o gestor pode investigar se houve descarte sem registro, porcionamento irregular, erro na unidade de medida ou movimentação não lançada.
Considere um exemplo apenas ilustrativo: o controle apontava 6,4 kg de um ingrediente, mas a contagem encontrou 5,9 kg. A diferença de 0,5 kg não explica sozinha o que aconteceu. É preciso verificar as compras recebidas, as preparações produzidas, as transferências entre áreas, os descartes e a forma como as quantidades foram registradas.
O saldo final também influencia a leitura do custo dos produtos vendidos. Uma fórmula simplificada é: estoque inicial mais compras, menos estoque final. Para acompanhar o cálculo do CMV no restaurante, é importante manter consistentes os critérios de valorização e registrar ajustes, devoluções e perdas conforme o método adotado pela empresa.
O inventário, sozinho, não aponta a causa de um CMV alto nem corrige receitas mal padronizadas. Ele oferece uma base para investigar o que ocorreu e decidir onde ajustar a operação.
Como fazer uma contagem mais confiável?
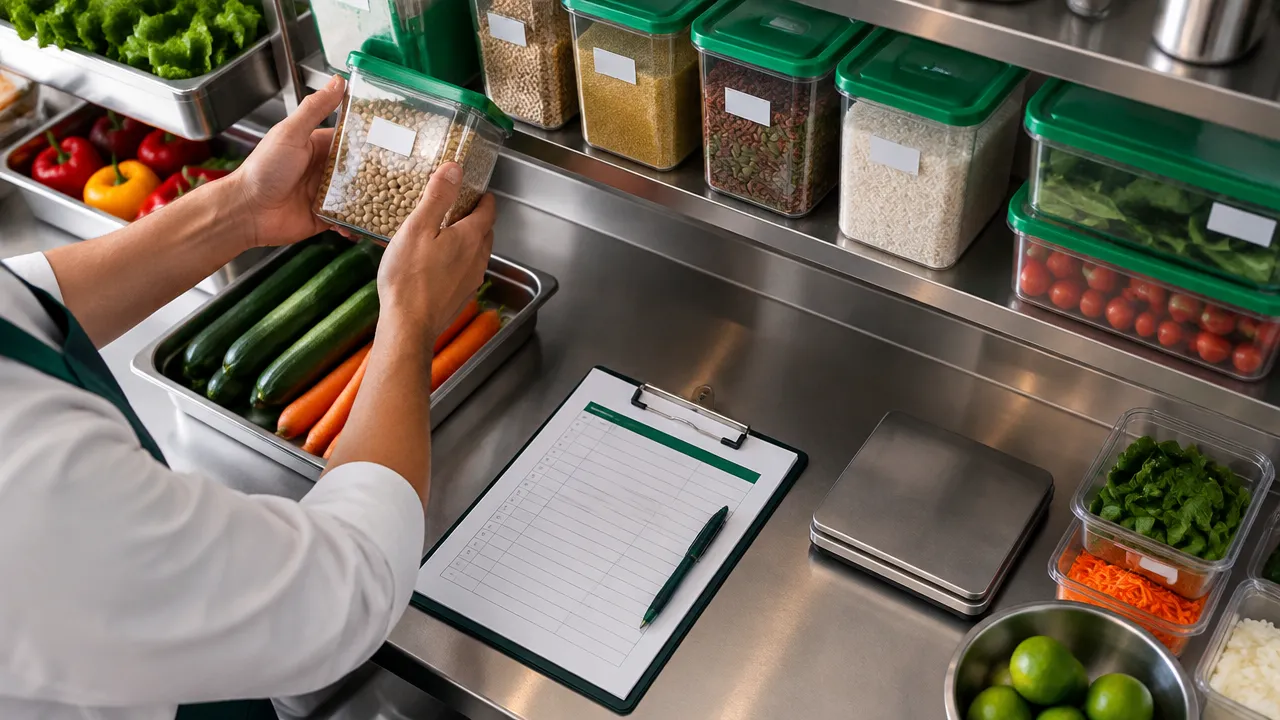
Uma contagem confiável começa antes de a equipe abrir as prateleiras. Definir escopo, horário, responsáveis e regras de movimentação reduz o risco de contar produtos duas vezes ou deixar itens de fora.
- Defina o escopo: liste locais e categorias incluídos, como despensa, refrigeradores, bar e embalagens.
- Prepare os espaços: organize os produtos, separe itens avariados e identifique o que está em recebimento ou transferência.
- Determine um horário de corte: combine como registrar compras, consumo e movimentações durante a contagem.
- Padronize as unidades: conte em unidades que a equipe compreenda e converta caixas, pacotes ou peso conforme regras documentadas.
- Conte e registre: distribua áreas e responsabilidades. Quando possível, quem conta não deve apenas copiar o saldo teórico.
- Confira diferenças: faça uma segunda verificação de divergências relevantes antes de ajustar os registros.
- Registre as causas e ações: anote o motivo confirmado, o ajuste feito, a pessoa responsável e a medida para reduzir recorrências.
Em alimentos, inclua a condição dos produtos na conferência. Quantidade, validade, embalagem danificada e local de armazenamento respondem a perguntas diferentes, mas todas podem afetar a decisão de usar, transferir ou descartar um item.
Inventário é obrigatório para toda empresa?
Não há uma resposta universal que torne todo tipo de contagem obrigatória, com a mesma frequência e escopo, para qualquer negócio. As exigências dependem de fatores como atividade, enquadramento tributário, obrigações acessórias aplicáveis e regras estaduais. A empresa deve confirmar sua situação com um contador ou profissional fiscal.
Empresas obrigadas à EFD ICMS/IPI podem ter de informar dados de estoque em condições e períodos definidos pelas regras aplicáveis. O detalhamento pode mudar conforme a obrigação e a situação do contribuinte. Consulte as orientações oficiais da EFD ICMS/IPI e confirme com a contabilidade qual procedimento vale para a empresa.
Na prática, é melhor separar duas perguntas: quais registros são exigidos para cumprir obrigações legais e fiscais, e qual frequência de contagem é necessária para gerir a operação. Mesmo quando uma regra não determina contagem física frequente, o controle interno pode justificar conferências mais regulares para reduzir perdas e erros.
Guarde os registros do processo, incluindo data, escopo, responsáveis, diferenças encontradas e ajustes realizados. Essa documentação facilita revisões e permite explicar como a empresa chegou aos saldos informados.
Quem deve participar e como organizar a operação?
A contagem pode ser feita pela equipe interna ou com apoio contratado. O custo depende do número de itens, da quantidade de locais, do nível de organização, do horário necessário e da complexidade das conversões. Por isso, não há um valor único que sirva como referência para todo restaurante.
Um auxiliar de inventário pode contar itens, registrar quantidades e sinalizar divergências, mas precisa receber instruções sobre unidades, categorias, produtos abertos e critérios de identificação. A conferência de exceções e a aprovação dos ajustes devem ficar com alguém que conheça os controles e tenha autorização para atualizar os saldos.
Organize o fluxo para que a contagem não concorra com recebimentos e saídas sem registro. Se a operação não puder parar, divida o estoque por zonas, faça a contagem em horários de menor movimento e mantenha um procedimento para lançar movimentações feitas durante o trabalho. Esse planejamento logístico reduz interrupções e evita que o mesmo item apareça em dois grupos.
Como escolher o método certo para a sua empresa?
Escolha o método a partir dos riscos e das necessidades da operação, não apenas da conveniência de uma data. Itens caros, perecíveis ou de alto giro podem exigir verificações mais frequentes do que materiais de baixo valor e consumo previsível.
- Considere o giro: quanto mais o item entra e sai, mais importante é ter registros de movimentação e conferências regulares.
- Considere a perecibilidade: alimentos com validade curta pedem organização por data e acompanhamento próximo, além da conferência de quantidade.
- Considere o impacto da falta: priorize os ingredientes que podem interromper pratos importantes ou afetar a experiência do cliente.
- Considere a capacidade da equipe: um calendário rotativo pode ser mais sustentável do que concentrar toda a contagem em um único dia.
- Considere a qualidade dos registros: se entradas, perdas e transferências não são lançadas com regularidade, corrija esse processo antes de confiar em análises detalhadas.
Uma combinação costuma ser mais prática do que depender de uma única contagem anual: acompanhar itens críticos com frequência, contar outras categorias em ciclos planejados e fazer uma revisão ampla quando a operação ou a obrigação aplicável exigir.
Como sistemas e processos digitais podem ajudar?
Um sistema ajuda quando conecta a contagem aos registros de compras, consumo e receitas. Ele pode facilitar a consulta de saldos e a comparação de dados, mas não substitui a identificação correta dos produtos, o treinamento da equipe nem a apuração das divergências.
Para avaliar uma ferramenta, verifique se ela permite cadastrar unidades e conversões usadas no negócio, registrar perdas, consultar histórico de ajustes e acompanhar itens por local. Também vale observar se a equipe consegue inserir dados sem criar etapas difíceis de manter durante o serviço.
A Zesta reúne receitas, compras e estoque em uma plataforma voltada a restaurantes e outros negócios de alimentação, com recursos de inteligência artificial e um copiloto para apoiar a gestão. A utilidade prática está em aproximar informações que muitas vezes ficam separadas em planilhas, e em apoiar decisões com dados mais organizados. Conheça a plataforma de gestão da Zesta para entender como esse tipo de integração pode se encaixar na rotina do seu negócio.
Inventário útil é aquele que leva a uma decisão
O objetivo não é apenas terminar a contagem, mas produzir um saldo confiável e entender o que as diferenças revelam. Uma rotina simples, com escopo claro, unidades padronizadas, responsáveis definidos e registro de causas, tende a ser mais útil do que uma conferência extensa sem acompanhamento.
Comece pelos itens de maior impacto, estabeleça uma frequência que a equipe consiga cumprir e use os resultados para revisar compras, armazenamento, receitas e lançamentos. Com o tempo, o inventário deixa de ser uma tarefa isolada e passa a apoiar o controle de custos e a consistência da operação.