A margem de contribuição mostra quanto sobra de cada venda depois de pagar os custos e as despesas que variam com ela. Para restaurantes, bares e operações de alimentação, esse indicador ajuda a comparar pratos e canais de venda, definir preços e estimar quanto é preciso vender para cobrir os gastos fixos. O ponto principal é calcular com os custos completos e analisar o resultado junto com o volume vendido.
O essencial para usar esse indicador no restaurante
- Subtraia da receita os custos e as despesas variáveis ligados às vendas.
- Use o valor por item para comparar produtos e o percentual para analisar a receita do negócio.
- Considere ingredientes, perdas, embalagem, taxas e tributos variáveis, sem contar o mesmo gasto duas vezes.
- Uma contribuição positiva não garante lucro: ela ainda precisa cobrir os gastos fixos.
- Compare pratos, períodos e canais com critérios consistentes e dados atualizados.
O que a margem revela sobre cada venda?
Esse valor representa a parte da receita que fica disponível para pagar os gastos fixos e, depois que eles são cobertos, formar resultado positivo. Em outras palavras, a venda paga primeiro os itens que variam conforme o que foi produzido ou comercializado; o restante contribui para sustentar a operação.
Imagine um prato que custa R$ 40 e gera R$ 22 em custos e despesas variáveis. Sobram R$ 18 para contribuir com aluguel, salários fixos, sistemas e outras despesas da operação. Essa sobra não é lucro líquido, porque ainda não descontamos os gastos fixos nem outros itens que possam afetar o resultado.
A definição também explica por que faturamento alto, sozinho, não é prova de rentabilidade. Um cardápio pode vender bastante e ainda deixar pouco para pagar a estrutura, sobretudo quando há descontos frequentes, desperdício ou taxas elevadas de venda.
Quais gastos entram no cálculo de um negócio de alimentação?
Entram os custos e as despesas que acompanham a produção ou a venda. Em um restaurante, isso costuma incluir ingredientes consumidos, embalagens por pedido, taxas de plataformas ou meios de pagamento, comissões e tributos calculados sobre a receita, conforme o regime e a forma de apuração da empresa.
- Ingredientes: considere a quantidade realmente usada na porção e o custo de compra atualizado.
- Perdas e rendimento: leve em conta limpeza, aparas, cocção e diferenças entre peso comprado e peso aproveitável.
- Venda e entrega: inclua embalagem, comissão de aplicativo e taxas que se aplicam àquele canal.
- Tributos variáveis: use o valor aplicável à venda, validado com a contabilidade da empresa.
Já aluguel e salários mensais costumam ser tratados como fixos quando não variam diretamente com cada venda. Há exceções: horas extras, mão de obra temporária e consumo de energia podem variar com a produção. Classifique pelo comportamento real do gasto, não apenas pelo nome da conta.
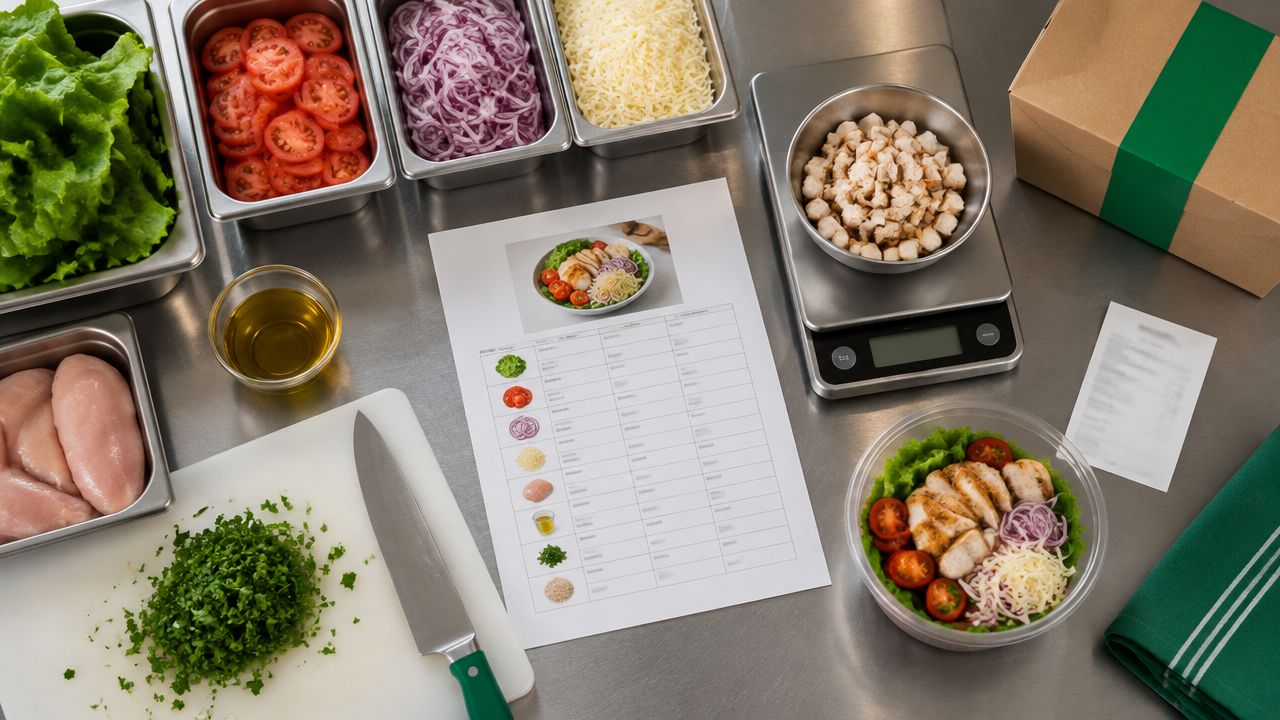
Uma ficha técnica consistente é importante para estimar o custo teórico de cada receita. Também é preciso comparar esse valor com as compras e o consumo observados, pois rendimento abaixo do previsto, alteração no preço do fornecedor e desperdício podem afastar o custo real do planejado. O cálculo do CMV no restaurante ajuda a acompanhar essa relação entre insumos e vendas.
Como calcular o valor que cada venda deixa disponível?
Calcule a contribuição unitária subtraindo do preço de venda todos os custos e as despesas variáveis daquele item. A fórmula é: contribuição unitária = preço de venda − custos variáveis unitários − despesas variáveis unitárias.
Considere um hambúrguer vendido por R$ 42. Para este exemplo, suponha R$ 11,20 em ingredientes, R$ 1,80 em embalagem, R$ 6,30 de comissão de venda e R$ 2,52 em tributos variáveis. Os custos e as despesas variáveis somam R$ 21,82, então a contribuição por unidade é R$ 20,18.
| Item do exemplo | Valor |
|---|---|
| Preço de venda | R$ 42,00 |
| Ingredientes e embalagem | R$ 13,00 |
| Comissão e tributos variáveis | R$ 8,82 |
| Contribuição por unidade | R$ 20,18 |
O exemplo é didático, não uma referência de preço ou de tributação. A comissão e os tributos mudam conforme o canal, o contrato e o enquadramento do negócio. Por isso, a análise por produto precisa refletir as condições reais de cada venda.
Para entender o cálculo passo a passo em diferentes cenários, mantenha a mesma base: identifique a receita líquida da venda, reúna os valores variáveis correspondentes e só então subtraia. Registre também as premissas usadas, como taxas percentuais e custo por porção, para que a equipe consiga revisar o cálculo quando preços ou contratos mudarem.
Como comparar a contribuição de pratos e canais?
A contribuição unitária mostra quanto cada item deixa em reais por venda; ela permite comparar produtos, desde que o contexto também considere volume e capacidade da cozinha. Um prato com contribuição maior pode vender pouco, enquanto outro com valor menor pode gerar mais contribuição total porque sai com frequência.
O canal também altera o resultado. Se o hambúrguer do exemplo for vendido diretamente, sem a comissão de R$ 6,30, a contribuição passa a R$ 26,48, antes de considerar eventuais taxas de pagamento aplicáveis. A diferença mostra por que vale comparar pedidos presenciais, retirada e entrega separadamente, em vez de usar um único custo médio para tudo.
Uma análise útil cruza quatro dados: contribuição unitária, quantidade vendida, percentual de contribuição e demanda por canal. Assim, o gestor pode identificar itens que merecem revisão de preço, porção, receita, embalagem ou divulgação, sem confundir popularidade com retorno financeiro.
Também convém observar a função do produto no cardápio. Um acompanhamento pode ter contribuição menor, mas ajudar a vender um prato principal; uma promoção pode atrair pedidos, mas reduzir o resultado se o desconto não for compensado por volume ou por itens complementares. As decisões devem considerar a combinação e não apenas uma coluna de valores.
O percentual e o resultado total respondem a perguntas diferentes
O percentual indica que parte da receita permanece depois dos gastos variáveis. Para calculá-lo, divida a contribuição pela receita e multiplique por 100. No exemplo do hambúrguer, R$ 20,18 divididos por R$ 42 resultam em aproximadamente 48,0%.
Esse índice facilita comparar itens com preços distintos e acompanhar mudanças ao longo do tempo. Mas um percentual maior não significa necessariamente maior contribuição em reais. Um produto barato pode reter uma proporção alta e ainda deixar menos dinheiro por unidade que um prato de preço maior.
A contribuição total considera as vendas realizadas no período: some a contribuição de cada produto vendido, ou subtraia os gastos variáveis totais da receita total. Ela depende tanto do desempenho por unidade quanto do mix e do volume comercializado. Para a operação, essa visão responde quanto o conjunto das vendas deixou para cobrir a estrutura.
Quando há muitos produtos, calcule o percentual global dividindo a contribuição total pela receita total. Não tire uma média simples dos percentuais dos pratos, pois isso pode dar o mesmo peso a um item vendido dez vezes e a outro vendido centenas de vezes. Se preferir resumir vários produtos, use uma média ponderada pelo volume ou pela receita, conforme a pergunta que deseja responder.
Contribuição não é sinônimo de lucro
A contribuição é uma etapa da análise, não o resultado final da empresa. Depois de somá-la no período, ainda é preciso descontar os gastos fixos e avaliar os demais componentes do resultado, conforme a estrutura financeira e contábil do negócio.
Por isso, um item pode ter contribuição positiva e o restaurante ainda fechar o mês no prejuízo: talvez o volume vendido não tenha sido suficiente para cobrir aluguel, equipe fixa e outras despesas. Também é possível elevar a contribuição unitária e reduzir o resultado total se o novo preço derrubar as vendas de forma relevante.
Não existe um percentual universal que torne a margem “boa” para todo restaurante. O patamar necessário depende da estrutura de custos fixos, do volume esperado, do mix, do tipo de serviço e dos canais usados. Uma meta útil parte do ponto de equilíbrio e do resultado que a gestão busca alcançar, não de um número genérico descolado da operação.
Também é importante distinguir a contribuição do lucro bruto e da margem de lucro. A apresentação do lucro bruto depende dos critérios de classificação usados na contabilidade; já a análise gerencial da contribuição separa os gastos conforme variem ou não com as vendas. A margem de lucro, por sua vez, relaciona o lucro apurado à receita e depende das despesas consideradas nesse resultado.
Como usar a contribuição para estimar o ponto de equilíbrio?
O ponto de equilíbrio indica o nível de vendas em que a contribuição acumulada cobre os custos e as despesas fixas considerados no cálculo. Acima desse nível, as vendas podem gerar resultado positivo, desde que as premissas e os custos estejam atualizados. O guia do Sebrae sobre ponto de equilíbrio apresenta essa relação entre gastos fixos e contribuição.
Para uma operação com vários produtos, a fórmula em receita é: ponto de equilíbrio em vendas = gastos fixos ÷ percentual de contribuição em forma decimal. Suponha gastos fixos mensais de R$ 48 mil e contribuição global de 50,9%. A estimativa é R$ 48.000 ÷ 0,509, ou aproximadamente R$ 94,3 mil em vendas no período.
Esse cálculo global pressupõe que o mix de vendas permaneça parecido com aquele usado para apurar o percentual. Se a participação de pratos, bebidas ou canais mudar, a contribuição média também pode mudar, alterando o ponto de equilíbrio. Para um único produto, é possível estimar unidades dividindo os gastos fixos pela contribuição unitária.
A margem de segurança complementa a leitura: mostra quanto as vendas atuais podem cair antes de alcançar o ponto de equilíbrio. Se o restaurante vende R$ 120 mil no mês e o equilíbrio estimado é R$ 94,3 mil, há uma diferença de aproximadamente R$ 25,7 mil, ou 21,4% das vendas. É uma referência de risco, não uma garantia de resultado.
O que a contabilidade precisa esclarecer?
O cálculo gerencial depende de uma classificação coerente entre custos variáveis e fixos. Ingredientes consumidos e comissões tendem a acompanhar as vendas; aluguel costuma permanecer estável no curto prazo. Mas mão de obra, energia, taxas e tributos precisam ser avaliados conforme contratos, volume e tratamento contábil adotado.
Não confunda compras do mês com consumo do mês. Se a empresa comprou mais insumos para formar estoque, esse desembolso não significa que todos foram usados nos pratos vendidos naquele período. Para calcular o custo variável por produto, a ficha técnica e o controle de estoque ajudam a aproximar o consumo efetivo, enquanto o CMV acompanha a relação dos itens consumidos com as vendas.
Combine com a contabilidade quais tributos entram como variáveis e como tratar descontos, devoluções, taxas de plataforma e custos de entrega. Uma regra aplicada de forma diferente entre produtos ou meses pode distorcer as comparações. Documentar os critérios torna os relatórios mais confiáveis e facilita revisar as premissas.
Como precificação e markup se relacionam com a contribuição?
O markup é um recurso para formar o preço a partir dos custos e de uma estrutura de percentuais ou fatores. A contribuição serve para testar o efeito desse preço depois dos gastos variáveis da venda. Portanto, aplicar um multiplicador sobre o custo não prova, por si só, que o preço cobre a operação ou atende à meta financeira.
Antes de mudar preços, verifique custo por porção, rendimento, taxas por canal, tributos variáveis e preços praticados no mercado. Em seguida, projete como diferentes preços podem afetar a demanda e o mix. O conteúdo do Sebrae sobre precificação de alimentos também destaca a importância de considerar custos e condições do segmento.
Uma alteração pode ser necessária mesmo quando o custo não mudou: por exemplo, se uma taxa de entrega aumentou ou se um desconto passou a ser aplicado com mais frequência. O inverso também acontece. Uma compra mais eficiente pode melhorar a contribuição, mas apenas se o ganho não vier acompanhado de perda de qualidade, porção inconsistente ou desperdício maior.
Como transformar o indicador em rotina de gestão?
Use os mesmos critérios em uma rotina periódica, e investigue variações antes de tomar decisões. Uma queda pode vir de aumento no preço dos ingredientes, mudança no mix, descontos, comissões, erro de porcionamento ou desperdício. Separar essas causas ajuda a escolher uma ação concreta em vez de simplesmente aumentar todos os preços.
- Atualize preços de compra, rendimentos e quantidades das fichas técnicas.
- Revise taxas, descontos e condições de cada canal de venda.
- Compare contribuição unitária e total com o volume vendido por produto.
- Confira o percentual global e o ponto de equilíbrio com os gastos fixos atuais.
- Registre a decisão tomada e compare o resultado no período seguinte.
Exercícios com dados reais podem revelar erros comuns: esquecer a embalagem, usar o preço de compra antigo, subtrair taxas duas vezes ou calcular o resultado com base em compras em vez de consumo. Uma planilha pode ajudar no início, mas várias versões manuais dificultam manter os dados alinhados e comparar períodos.
A Zesta reúne receitas, estoque e compras para apoiar esse acompanhamento e reduzir tarefas manuais na gestão. Ao conectar fichas técnicas e movimentação de insumos com a análise dos resultados, a plataforma Zesta para restaurantes pode ajudar a equipe a revisar custos e tomar decisões com informações organizadas. O indicador continua sendo uma ferramenta de gestão: sua utilidade depende da qualidade dos dados e da interpretação de quem conhece a operação.