Para analisar uma curva ABC de insumos com alto impacto financeiro, o ponto central é simples: você precisa descobrir quais poucos itens concentram a maior parte do dinheiro consumido pelo estoque e, a partir disso, mudar a rotina de compra, conferência e produção. Em restaurantes, bares e operações de food service, esse tipo de leitura é valioso porque pequenas falhas em itens críticos afetam CMV, margem e caixa muito mais rápido do que parece. Quando a análise é bem feita, ela vira um mapa de prioridade, não apenas uma planilha de classificação.
Isso importa ainda mais em um setor de margem apertada. Segundo a pesquisa operacional da National Restaurant Association, restaurantes full service registraram margem mediana antes dos impostos de 2,8% das vendas, enquanto operações limited service ficaram em 4,0%. Em um cenário assim, errar a gestão dos insumos mais caros significa perder lucro real, não apenas eficiência teórica.
O que realmente importa na análise
- A curva ABC mostra prioridade financeira, não popularidade do item.
- Classe A merece rotina rígida, com contagem frequente, compras curtas e revisão de preço.
- Valor sem criticidade engana, por isso a leitura precisa cruzar custo, giro e risco de ruptura.
- O período analisado muda a conclusão, então sazonalidade e promoções precisam entrar na conta.
- A melhor decisão vem da operação, quando estoque, compras, ficha técnica e produção usam a mesma base.
- Tecnologia encurta o trabalho, especialmente quando integra receitas, consumo, compras e alertas de desvio.
Curva ABC é prioridade de dinheiro, não apenas de quantidade
A interpretação correta da curva ABC começa por uma ideia simples: um grupo pequeno de insumos costuma representar a maior parcela do valor consumido. Em geral, a classe A concentra cerca de 70% a 80% do impacto financeiro, embora represente uma fração menor do cadastro. A classe B ocupa a faixa intermediária, e a classe C reúne muitos itens com peso financeiro reduzido.
Na prática, isso significa que arroz, embalagem ou guardanapo podem sair mais vezes, mas nem sempre são os itens que mais drenam caixa. Em compensação, proteínas, laticínios, pescados, óleos especiais, bebidas premium e ingredientes importados costumam aparecer no topo da curva porque combinam custo unitário elevado com consumo relevante.
Por isso, interpretar a classificação de forma madura é mais útil do que apenas colorir planilhas. A pergunta certa não é “qual item sai mais?”, e sim “quais itens concentram o maior risco financeiro se forem comprados mal, armazenados mal ou desperdiçados?”.
Como calcular a curva sem cair em distorções
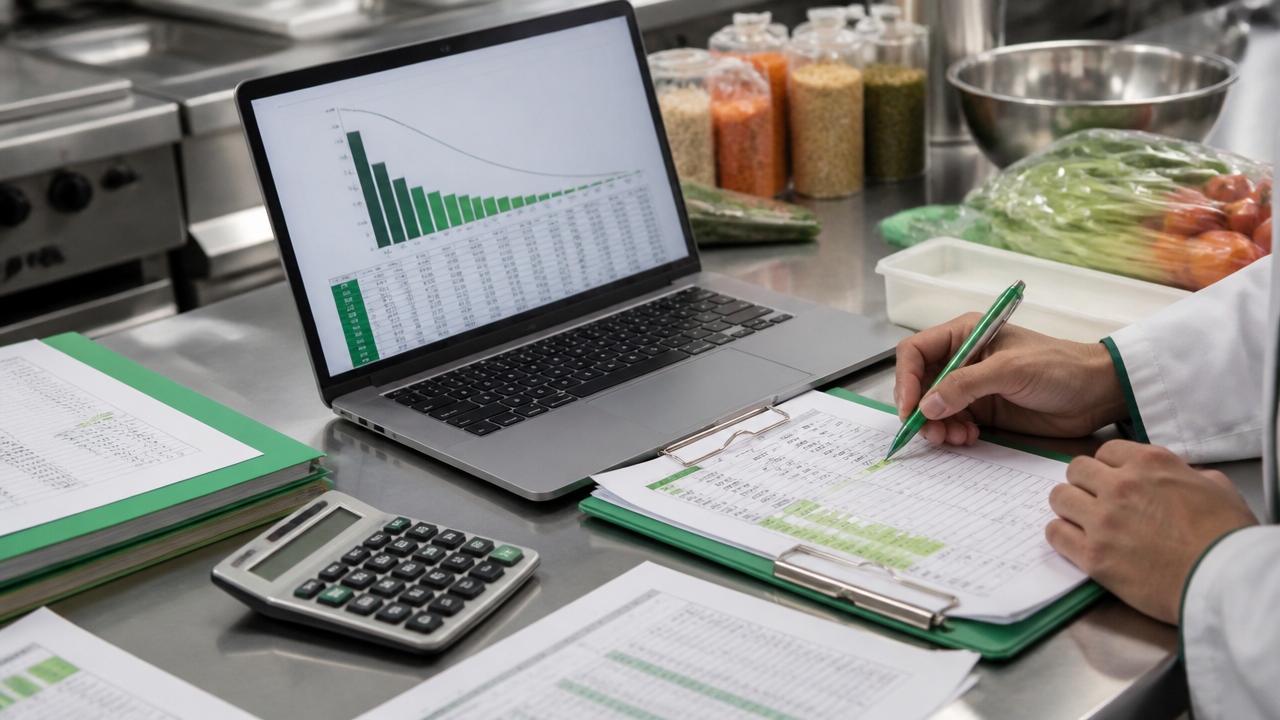
A base da análise é o valor de consumo no período. Para cada insumo, multiplique a quantidade consumida pelo custo unitário médio e organize os itens do maior para o menor valor total. Depois, calcule a participação percentual de cada item no total e o acumulado para formar as classes.
O erro mais comum é usar apenas o saldo atual do estoque ou o preço de compra mais recente. Isso distorce a leitura, porque um item pode estar caro nesta semana e ainda assim ter peso baixo no período, ou o contrário. O ideal é trabalhar com consumo histórico suficiente para refletir a operação real, como 3, 6 ou 12 meses, dependendo da sazonalidade do negócio.
Também vale alinhar essa leitura com a estrutura de custo da casa. Se você ainda está ajustando o básico, faz sentido revisar primeiro como calcular o CMV no restaurante, porque a curva ganha muito mais precisão quando nasce de fichas técnicas, perdas registradas e movimentações consistentes.
Passo a passo objetivo
- Defina um período representativo da operação.
- Liste todos os insumos consumidos no intervalo.
- Calcule o valor total consumido por item.
- Ordene do maior para o menor valor.
- Calcule a participação percentual de cada item.
- Some o percentual acumulado.
- Classifique em A, B e C conforme a política do negócio.
Qual período analisar para não interpretar o estoque errado?
O melhor período é aquele que representa seu padrão de venda e compra, não uma janela escolhida por conveniência. Em operações com cardápio estável, seis a doze meses costumam oferecer uma boa visão. Já em negócios com forte sazonalidade, como casas de praia, datas festivas ou menu rotativo, a leitura pode precisar de cortes mensais e comparações entre períodos equivalentes.
Se você analisa apenas um mês atípico, a classificação muda por efeito de promoção, ruptura, troca de fornecedor ou evento isolado. O resultado é perigoso: um insumo pode ser tratado como secundário quando, no acumulado, ele é um dos principais vilões do CMV.
Uma boa prática é manter duas visões ao mesmo tempo. A primeira é histórica, para definir a política de controle. A segunda é recente, para capturar mudanças de preço, giro e mix. Essa combinação evita decisões lentas demais e também reações exageradas a variações pontuais.
Como interpretar as classes A, B e C na gestão do restaurante
As classes não servem para rotular produtos, e sim para decidir esforço de gestão. Itens A pedem máxima atenção porque qualquer erro pequeno vira impacto grande em dinheiro. Itens B pedem disciplina periódica. Itens C aceitam um controle mais simples, desde que não sejam críticos para a operação.
| Classe | Faixa típica | Leitura prática | Rotina recomendada |
|---|---|---|---|
| A | Até 70% a 80% do valor acumulado | Poucos itens com alto impacto financeiro | Contagem frequente, compras curtas, revisão de preço e perda |
| B | Cerca de 15% a 25% | Impacto intermediário | Monitoramento regular, negociação periódica e padronização |
| C | Últimos 5% a 10% | Muitos itens com baixo peso financeiro | Reposição simplificada e controle menos intenso |
O ganho aparece quando cada classe recebe um esforço proporcional. Não faz sentido gastar a mesma energia conferindo um tempero de baixo impacto e um corte de carne que consome grande parte do orçamento. A curva existe justamente para impedir esse desperdício gerencial.
Como interpretar a curva ABC quando um item é caro, mas não gira tanto?
A resposta curta é: esse item pode continuar sendo prioritário, mas por um motivo diferente. Quando o insumo tem alto custo unitário e baixo giro, o risco principal deixa de ser volume e passa a ser capital parado, validade, perda por armazenagem e compra acima da necessidade.
Esse tipo de item costuma confundir equipes porque não “some” do estoque com a mesma velocidade de um produto de uso diário. Ainda assim, basta uma compra errada para travar caixa por semanas. Ingredientes premium, bebidas de ticket alto, cortes especiais e produtos sazonais entram frequentemente nessa zona de atenção.
Nesses casos, vale complementar a curva com uma segunda lente: cobertura de estoque. Em vez de perguntar só quanto o item representa no custo, pergunte por quantos dias ele fica parado antes de virar venda. Quando a resposta é longa, a gestão precisa rever lote de compra, frequência de pedido e participação do item no cardápio.
Quais critérios devem complementar a análise financeira?
O critério financeiro é o começo, não o fim. Para insumos de alto impacto, a análise fica muito melhor quando você cruza valor com criticidade operacional, giro, perecibilidade e risco de fornecimento. É isso que transforma a curva ABC em ferramenta de decisão.
Imagine dois itens na classe A. O primeiro tem fornecedor estável e longa validade. O segundo depende de uma única distribuidora e perde qualidade em poucos dias. Embora ambos tenham o mesmo peso financeiro, o segundo precisa de política mais protetiva, com estoque de segurança calibrado e acompanhamento diário.
Quatro filtros que valem a pena cruzar
- Criticidade: o item interrompe vendas se faltar?
- Giro: a saída é rápida, média ou lenta?
- Perecibilidade: quanto tempo o item suporta armazenagem sem perda?
- Risco de abastecimento: há fornecedor alternativo e prazo confiável?
Essa leitura é especialmente importante porque o desperdício no food service continua alto. De acordo com a plataforma Optiwaste da FAO, o mundo desperdiçou 1,05 bilhão de toneladas de alimentos em 2022, e o setor de food service respondeu por 28% desse total. Em outras palavras, olhar apenas preço sem olhar perda é uma análise incompleta.
O que fazer com os itens da classe A na prática?
Itens da classe A precisam virar rotina operacional. Se a equipe apenas identifica a lista e não muda processos, a curva ABC vira um diagnóstico sem efeito. O foco aqui é reduzir variabilidade, perda e surpresa.
Ações que mais funcionam
- Definir frequência de contagem maior, diária ou várias vezes por semana.
- Negociar preço e prazo com revisão periódica, não só quando há crise.
- Comprar em lotes menores quando o risco de perda supera o ganho de escala.
- Amarrar consumo à ficha técnica e investigar desvios rapidamente.
- Monitorar rendimento, porcionamento e quebra por turno ou por praça.
- Criar plano alternativo para fornecedor crítico.
Há um motivo econômico claro para isso. A National Restaurant Association aponta que custos com alimentos representam de 28% a 35% das vendas em restaurantes. Quando a maior parte desse valor se concentra em poucos insumos, qualquer avanço nesses itens produz ganho desproporcional na margem.
Como utilizar a curva ABC para compras e negociação com fornecedores?
A curva ABC deve orientar compras com mais inteligência, não apenas controle mais rígido. Ela mostra onde vale negociar preço, prazo, frequência de entrega, volume mínimo e condições de substituição. Sem essa priorização, a equipe costuma gastar tempo demais em itens de pouco impacto e tempo de menos nos itens decisivos.
Para a classe A, a lógica ideal nem sempre é comprar mais barato por unidade. Muitas vezes o melhor negócio é reduzir perda, melhorar previsibilidade e encurtar o ciclo de reposição. Um desconto agressivo perde valor quando a operação compra acima da necessidade e descarta parte do produto depois.
Já os itens B podem entrar em políticas mais estáveis de cotação e revisão, enquanto os C pedem simplificação administrativa. Essa separação reduz ruído na rotina e libera energia para decisões realmente estratégicas.
Como a curva ABC se relaciona com ficha técnica, CMV e precificação?
A curva faz mais sentido quando conversa com as demais ferramentas de gestão. Sozinha, ela diz onde está o dinheiro. Com ficha técnica e CMV, ela explica por que o dinheiro está escapando e qual alavanca deve ser acionada.
Se um insumo A sobe de posição na curva, o problema pode estar em três frentes: preço de compra, consumo acima do previsto ou desperdício na produção. Sem cruzar esses dados, a resposta tende a ser incompleta. O gestor negocia com fornecedor quando, na verdade, a maior causa é rendimento ruim ou porcionamento irregular.
É aqui que a tecnologia ganha valor operacional. Uma plataforma de gestão com IA da Zesta ajuda a centralizar receitas, estoque, compras e relatórios em um único fluxo, facilitando a leitura do que mudou no custo, no consumo e no CMV antes que o problema cresça.
Quais erros mais atrapalham a análise da curva ABC?
O erro mais frequente é tratar a curva como exercício pontual. Quando ela é feita uma vez por ano, com dados incompletos e sem desdobramento em processo, o resultado dificilmente muda a rentabilidade. A ferramenta funciona melhor como ritual de revisão gerencial.
Erros que merecem atenção
- Usar preço de tabela em vez de custo real de compra.
- Desconsiderar perdas, devoluções e transferências.
- Somar períodos muito curtos ou muito atípicos.
- Classificar por intuição, sem base em consumo valorizado.
- Dar o mesmo nível de controle para todas as classes.
- Não revisar a curva após mudanças de cardápio, fornecedor ou mix.
Outro erro importante é confundir classe C com irrelevância. Um item de baixo peso financeiro pode ser operacionalmente crítico, como uma embalagem essencial em delivery ou um ingrediente-chave de um prato campeão. Nesses casos, a prioridade financeira é baixa, mas a criticidade de ruptura é alta.
Como saber se a sua curva ABC está gerando resultado de verdade?
O melhor teste é observar comportamento, não apenas classificação. Se a curva está funcionando, os itens A passam a ter menos ruptura, menos sobra, menor desvio entre consumo teórico e real, e maior previsibilidade de compra. A lista em si não é o objetivo. O objetivo é reduzir desperdício e proteger margem.
Alguns indicadores ajudam a acompanhar isso de forma objetiva:
- desvio de inventário dos itens A;
- perda por validade e quebra dos itens A;
- variação de custo unitário por fornecedor;
- dias de cobertura dos principais insumos;
- frequência de ruptura dos itens críticos;
- evolução do CMV por categoria e por prato.
Essa disciplina tem impacto concreto porque a perda pré-consumo em cozinhas comerciais ainda é relevante. Em conteúdo técnico publicado pela National Restaurant Association sobre desperdício alimentar, cozinhas comerciais costumam desperdiçar de 4% a 10% dos alimentos comprados antes mesmo de chegarem ao prato do cliente. Se boa parte disso estiver nos seus itens A, a margem desaparece silenciosamente.
Quando automatizar a análise faz diferença?
A automação passa a valer muito quando a operação já tem volume suficiente para tornar o controle manual lento, impreciso ou reativo. Em negócios com muitos SKUs, compras frequentes, cardápio amplo e mais de uma unidade, a planilha raramente acompanha a velocidade da operação.
Nesse estágio, o problema não é apenas calcular a curva. É manter a curva viva, atualizada e conectada ao dia a dia. Sistemas com integração de compras, estoque, ficha técnica e relatórios conseguem recalcular prioridades com mais frequência, gerar alertas e destacar desvios sem depender de consolidação manual.
Para um gestor de A&B, isso reduz o tempo gasto para descobrir o problema e aumenta o tempo disponível para agir. Em vez de olhar o retrovisor no fechamento do mês, a operação passa a enxergar sinais antes que a perda vire fato consumado.
Resumo prático para aplicar ainda esta semana
Se você quer começar sem complicar, faça o básico muito bem feito. Extraia o consumo valorizado dos últimos meses, ordene os itens por impacto financeiro, identifique a classe A e revise esses itens com o time de compras, estoque e cozinha. Só isso já muda a qualidade das conversas gerenciais.
Na sequência, complemente a classificação com criticidade, giro e perecibilidade. O objetivo não é produzir um relatório bonito. É definir uma rotina diferente para os poucos insumos que realmente mandam no seu caixa. Quando a equipe entende essa lógica, a curva ABC deixa de ser teoria de estoque e vira ferramenta de lucro.