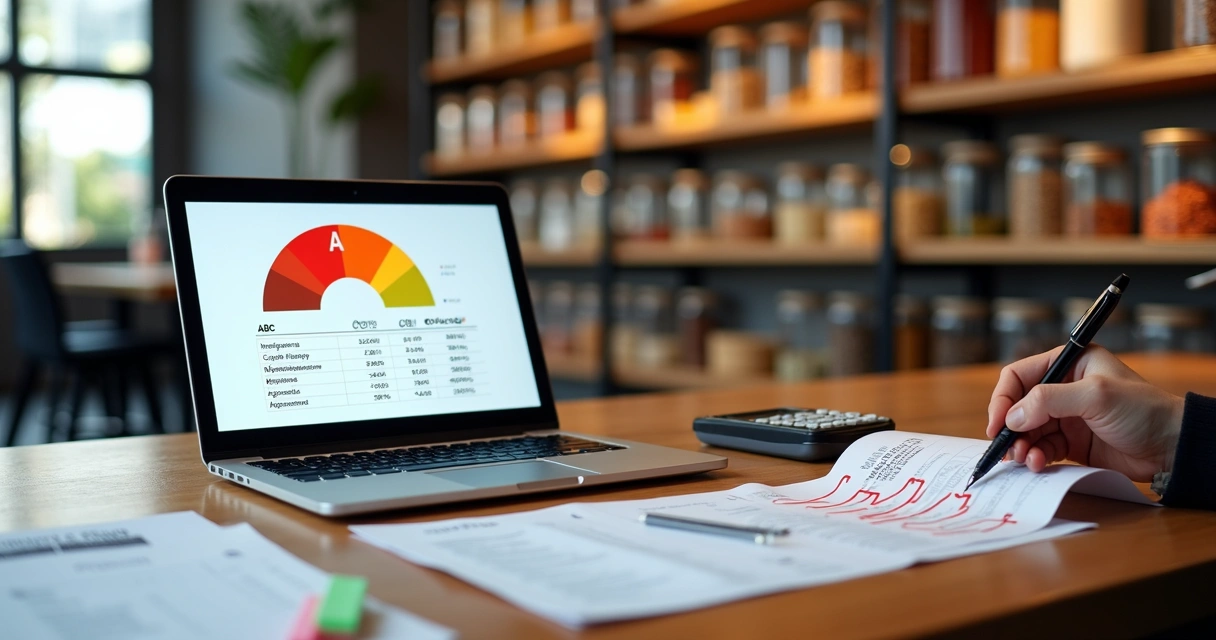
Quando olhamos para o estoque de um restaurante, nem tudo pesa igual no caixa. Alguns itens saem pouco, mas travam muito dinheiro. Outros giram bem, porém com baixo efeito financeiro. É nesse ponto que a curva ABC nos ajuda a enxergar o que realmente pede atenção.
Nós vemos isso com frequência na rotina de bares, restaurantes e operações de food service. A sensação inicial costuma ser a mesma: há compras demais, pouco tempo e dados espalhados. Aí surgem cortes apressados, faltas de insumo e desperdício. A curva ABC ajuda a separar volume de impacto financeiro.
Na prática, ela classifica os insumos conforme sua participação no valor total consumido ou comprado em um período. Em geral, a classe A reúne poucos itens que concentram grande parte do dinheiro. A classe B fica no meio. A classe C traz muitos itens com baixo peso financeiro individual.
Isso parece simples. E é. Mas o efeito é grande quando usamos esse método com disciplina.
Por que olhar primeiro para os itens A
Nem sempre o produto mais usado é o mais caro para a operação. Um molho pode sair todo dia e ainda assim pesar menos no caixa do que carnes, queijos ou pescados. Em nossa experiência, o erro mais comum é tratar todos os insumos com o mesmo tipo de controle.
Onde o dinheiro está, a atenção precisa estar também.
Um estudo em restaurante universitário de Patos de Minas mostrou que carnes, ovos, leite e derivados ficaram de forma constante na classe A por três meses. O capital de giro estava, em boa parte, aplicado em itens congelados e resfriados. Isso reforça um ponto muito prático: perecíveis de maior valor pedem rotina de controle mais próxima.
Quando identificamos esses itens cedo, conseguimos revisar compra, porcionamento, rendimento e perdas antes que o CMV suba sem aviso. É aqui que plataformas como a Zesta ajudam bastante, porque centralizam receitas, estoque e compras em um mesmo ambiente, o que reduz leitura fragmentada dos números.
Como montar a curva ABC na rotina
Não precisamos transformar essa tarefa em um projeto complexo. Com uma base confiável, o processo pode ser direto. O ponto de partida é definir um período de leitura, como 30, 60 ou 90 dias, e trabalhar com dados reais de consumo ou compra.
Um caminho prático é seguir esta sequência:
Listar todos os insumos do período.
Levantar quantidade consumida ou comprada de cada item.
Multiplicar a quantidade pelo custo unitário.
Ordenar do maior valor total para o menor.
Calcular o percentual de participação de cada item no gasto total.
Somar o percentual acumulado e classificar em A, B e C.
Uma divisão comum funciona assim:
Classe A: itens que somam cerca de 70% a 80% do valor total.
Classe B: itens que representam cerca de 15% a 25%.
Classe C: itens que completam o restante, geralmente com baixo peso financeiro.
A curva ABC não mede só quantidade, ela mede concentração de valor.
Esse detalhe muda tudo. Um item pode aparecer pouco em volume e, ainda assim, merecer contagem frequente, cotação próxima e ficha técnica muito bem ajustada.
O que observar nos insumos de alto impacto
Depois de classificar, começa a parte mais valiosa. Não basta saber quais itens estão na classe A. Precisamos entender por que eles chegaram lá e como cada um afeta margem, caixa e operação.
Nós costumamos observar cinco pontos:
Variação de preço ao longo das compras.
Rendimento real depois de limpeza, corte ou cocção.
Perda por vencimento, quebra ou manuseio.
Frequência de consumo por item de venda.
Nível de estoque parado em relação ao giro.
Vamos imaginar uma casa que trabalha com filé, muçarela, creme de leite fresco e salmão. Em muitos casos, esses itens absorvem boa parte do orçamento. Se o preço de compra muda e a receita não acompanha, a margem encolhe. Se o estoque está acima do giro, o risco de perda aumenta. E se a ficha técnica não reflete o uso real, o CMV deixa de contar a história certa.
É por isso que defendemos uma leitura conjunta entre compra, estoque e receita. Na Zesta, essa visão integrada ajuda o gestor a sair da planilha solta e enxergar alertas e tarefas com mais rapidez.
Erros comuns que distorcem a leitura
Já vimos operações com boa intenção e pouca consistência. O método estava certo, mas os dados não. Quando isso acontece, a curva ABC vira só um gráfico bonito.
Os erros mais frequentes são estes:
Cadastrar o mesmo insumo com nomes diferentes.
Ignorar perdas e baixas reais de estoque.
Usar custo desatualizado por vários meses.
Misturar unidade de compra com unidade de uso sem conversão.
Montar a curva uma vez e nunca revisar.
Sem padronização de cadastro e custo, a curva ABC perde valor de decisão.
Esse cuidado pode parecer pequeno, mas não é. Já acompanhamos casos em que o gestor jurava que um item era secundário. Quando o cadastro foi corrigido, ele apareceu entre os primeiros da classe A. O problema não era o insumo. Era a forma de registrar.
Para aprofundar esse tema, nossa leitura sobre gestão de estoque ajuda a entender como falhas operacionais afetam o resultado. Também vale ver como a gestão de estoque prejudica a cozinha quando os processos não conversam entre si.
Como transformar a curva em ação
Curva ABC não serve só para classificar. Serve para decidir. Depois da leitura, cada classe pede um tipo de rotina.
Para os itens A, nós indicamos:
Contagem mais frequente;
Cotação recorrente com fornecedores;
Revisão de rendimento na ficha técnica;
Limite de estoque mais ajustado;
Acompanhamento próximo de perdas.
Para os itens B, faz sentido manter controle regular, sem o mesmo nível de energia. Já os itens C costumam aceitar rotina mais simples, desde que não afetem produção por falta.
Esse tipo de priorização libera tempo mental da equipe. Em vez de tentar controlar tudo com o mesmo peso, passamos a agir onde o efeito financeiro é maior. Em muitos casos, isso também melhora a conversa entre cozinha, compras e gestão.
Se o seu time quer amadurecer essa prática, temos conteúdos que ajudam a conectar áreas. Sugerimos a leitura da nossa categoria de gestão, do material sobre compras, fornecedores e perdas fora do estoque e do conteúdo sobre integrar compras e estoque no food service.
Conclusão
Quando tratamos todos os insumos da mesma forma, perdemos foco. Quando classificamos por impacto financeiro, a tomada de decisão fica mais clara. A curva ABC nos mostra onde está o dinheiro, onde mora o risco e onde vale agir primeiro.
Em nossa visão, esse método funciona melhor quando deixa de ser uma tarefa isolada e passa a fazer parte da rotina. Compra, estoque, ficha técnica e CMV precisam conversar. E isso fica muito mais viável quando os dados estão organizados em um só lugar, como propõe a Zesta para a gestão de alimentos e bebidas. Se você quer enxergar seus insumos com mais clareza e cuidar melhor da margem do seu restaurante, vale conhecer a Zesta.
Perguntas frequentes
O que é curva ABC para insumos?
A curva ABC para insumos é um método de classificação que organiza os itens conforme sua participação no gasto total. Os itens A concentram a maior parte do valor financeiro, os B ficam em nível intermediário e os C têm menor peso no custo total.
Como identificar insumos de alto impacto financeiro?
Nós identificamos esses insumos ao multiplicar a quantidade consumida ou comprada pelo custo unitário de cada item. Depois, ordenamos do maior para o menor valor total. Os primeiros da lista, em geral, formam a classe A e merecem mais atenção.
Como montar uma curva ABC eficiente?
Para montar uma curva ABC eficiente, precisamos trabalhar com cadastro padronizado, custos atualizados, unidades corretas e baixas de estoque bem registradas. Em seguida, classificamos os itens pelo valor total no período e revisamos essa leitura com frequência.
Vale a pena usar curva ABC na gestão?
Sim, vale a pena porque a curva ABC ajuda a priorizar tempo, dinheiro e energia nos insumos que mais afetam o caixa. Com isso, a gestão deixa de agir por percepção e passa a decidir com base no peso financeiro real de cada item.
Quais benefícios da análise ABC para empresas?
Entre os benefícios estão melhor controle sobre itens caros, redução de perdas, revisão mais precisa de compras, acompanhamento mais próximo do CMV e uso mais consciente do capital de giro. Para empresas de alimentação, isso traz uma visão mais clara sobre estoque, receitas e margem.